Der KfW Ergänzungskredit (Programme 358 und 359) schließt die Finanzierungslücke, die bei BEG-Einzelmaßnahmen trotz BAFA-Zuschuss bleibt: Das BAFA zahlt den Zuschuss erst nach der Umsetzung und dem Verwendungsnachweis aus, und er deckt außerdem nur einen Teil der Kosten. Ein zinsgünstiger Kredit von bis zu 120.000 Euro je Wohneinheit überbrückt die Zeit und finanziert den Rest. Allerdings gelten für die Kombination strenge Formalien, denn eine falsche Reihenfolge oder eine versäumte Frist kostet schnell Geld oder sogar den Kredit. In diesem Beitrag erklären wir Ihnen, wie die Programme 358 und 359 funktionieren, welche Reihenfolge beim Antrag zählt und was Sie bei der Beantragung genau beachten müssen.
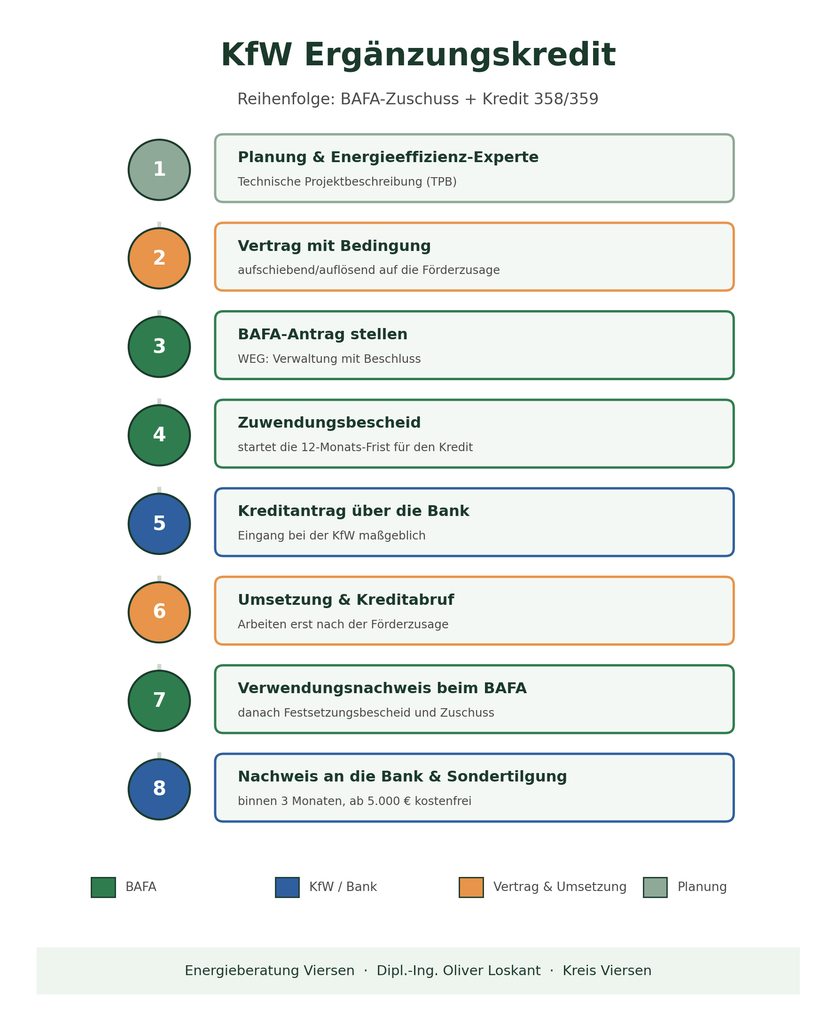
KfW Ergänzungskredit – Reihenfolge vom BAFA-Antrag bis zur Sondertilgung
KfW Ergänzungskredit 358 und 359: Das steckt dahinter
Der KfW Ergänzungskredit ist ein Förderkredit, den Sie ausschließlich zusätzlich zu einem bereits bewilligten BEG-Zuschuss beantragen können. Dafür muss ein Zuwendungsbescheid des BAFA vorliegen, der noch nicht ausgezahlt und nicht älter als zwölf Monate ist. Die KfW finanziert damit bis zu 100 Prozent der förderfähigen Kosten laut Bescheid, höchstens jedoch 120.000 Euro je Wohneinheit. Den Antrag stellen Sie nicht direkt bei der KfW, sondern über einen frei wählbaren Finanzierungspartner, etwa Ihre Bank, Sparkasse, Bausparkasse oder Versicherung.
Der Unterschied zwischen KfW 358 und 359
| Merkmal | 358 – Ergänzungskredit Plus | 359 – Ergänzungskredit |
|---|---|---|
| Wer darf beantragen? | Privatpersonen als selbstnutzende Eigentümer eines Einfamilienhauses oder einer Eigentumswohnung (nur bei Maßnahmen am Sondereigentum) | Privatpersonen, WEG, Unternehmen, Freiberufler, Vermieter u. a. |
| Selbstnutzung | Pflicht (Hauptwohnsitz) | nicht erforderlich |
| Einkommensgrenze | Haushaltsjahreseinkommen höchstens 90.000 € | keine |
| Zusätzliche Zinsvergünstigung aus Bundesmitteln | ja | nein |
| Mehrfamilienhaus und WEG | nicht möglich | möglich (nur 359) |
| Höchster Kredit | 120.000 € für die selbstbewohnte Wohneinheit | 120.000 € je Wohneinheit |
Als Haushaltsjahreseinkommen gilt der Durchschnitt der zu versteuernden Einkommen des zweiten und dritten Jahres vor der Antragstellung. Für Mehrfamilienhäuser und jede WEG kommt deshalb ausschließlich das Programm 359 infrage.
So ergänzt der Kredit den BAFA-Zuschuss
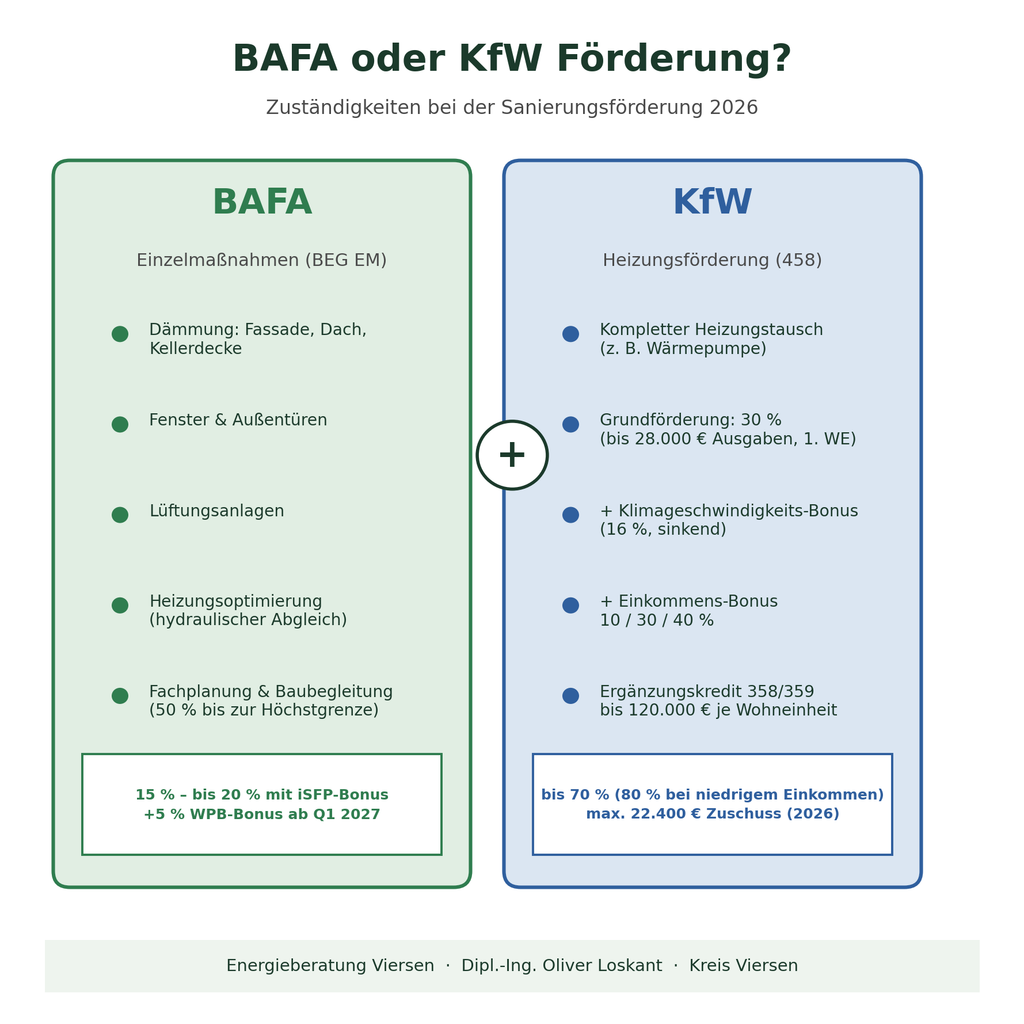
Das BAFA zahlt den Zuschuss erst aus, nachdem Sie die Maßnahme umgesetzt und den Verwendungsnachweis eingereicht haben. Bis dahin müssen Sie die Handwerkerrechnungen vorfinanzieren, und genau hier hilft der KfW Ergänzungskredit, denn die KfW wertet eine nachweisliche Zwischenfinanzierung ausdrücklich nicht als Umschuldung. Weil sich der Kreditbetrag an den förderfähigen Kosten und nicht am Restbetrag nach Abzug des Zuschusses orientiert, können Sie den ausgezahlten Zuschuss anschließend als Sondertilgung einsetzen. Außerplanmäßige Tilgungen sind ab 5.000 Euro innerhalb der ersten Zinsbindung kostenfrei. Die Höhe des Zuschusses entnehmen Sie unserem Beitrag zur BEG Förderung 2026.
KfW Ergänzungskredit: Laufzeit, Zinsen und Bereitstellung im Überblick
Die Mindestlaufzeit beträgt vier Jahre. Außerdem stehen Ihnen fünf Laufzeitvarianten zur Wahl:
| Variante | Max. Laufzeit | Tilgungsfreie Jahre | Zinsbindung |
|---|---|---|---|
| Kurz | 5 Jahre | 1 | gesamte Laufzeit |
| Endfällig | 10 Jahre | Tilgung am Laufzeitende | gesamte Laufzeit |
| Mittel | 10 Jahre | 1 bis 2 | gesamte Laufzeit |
| Lang | 25 Jahre | 1 bis 3 | 10 Jahre |
| Sehr lang | 35 Jahre | 1 bis 5 | 10 Jahre |
Den Zinssatz richtet die KfW am Kapitalmarkt aus. Maßgeblich ist der günstigere Satz vom Tag der Zusage oder vom Eingang des Antrags bei der KfW; die aktuellen Werte finden Sie in der KfW-Konditionenübersicht. Nach Ablauf der Zinsbindung unterbreitet die KfW ein Prolongationsangebot, allerdings ohne die Bezuschussung aus Bundesmitteln. Die Auszahlung erfolgt zu 100 Prozent, in einer Summe oder in Teilen. Für den noch nicht abgerufenen Betrag berechnet die KfW ab dem 13. Monat nach der Zusage 0,15 Prozent Bereitstellungsprovision pro Monat. Außerdem fordert die Bank bankübliche Sicherheiten, deren Form Sie mit ihr vereinbaren.
Reihenfolge beim KfW Ergänzungskredit: So kombinieren Sie BAFA und KfW
Die Reihenfolge entscheidet über Zuschuss und Kredit. Gehen Sie deshalb in diesen acht Schritten vor:
- Planen Sie die Maßnahmen und binden Sie einen Energieeffizienz-Experten ein. Bei Maßnahmen an der Gebäudehülle ist er zwingend; er erstellt die Technische Projektbeschreibung (TPB).
- Holen Sie Angebote ein und schließen Sie den Handwerkervertrag mit aufschiebender oder auflösender Bedingung auf die Förderzusage. Beginnen Sie noch nicht mit den Arbeiten.
- Stellen Sie den BAFA-Antrag – als WEG durch die Verwaltung auf Grundlage des Beschlusses.
- Warten Sie den Zuwendungsbescheid des BAFA ab. Er löst die Zwölf-Monats-Frist für den Kredit aus.
- Beantragen Sie den KfW Ergänzungskredit bei Ihrer Bank, und zwar möglichst sofort nach dem Bescheid und vor Baubeginn. Der Zuschuss darf zu diesem Zeitpunkt noch nicht ausgezahlt sein.
- Setzen Sie die Maßnahmen um und rufen Sie den Kredit nach Bedarf ab.
- Reichen Sie den Verwendungsnachweis beim BAFA ein, damit der Zuschuss nach dem Festsetzungsbescheid fließt.
- Weisen Sie der Bank die Mittelverwendung nach und setzen Sie den Zuschuss, wenn Sie möchten, als Sondertilgung ein.
Die wichtigsten Fristen auf einen Blick
| Frist | Dauer | Beginnt mit |
|---|---|---|
| Bewilligungszeitraum BEG EM | 36 Monate | Bewilligung durch das BAFA |
| Kreditantrag (Eingang bei der KfW) | 12 Monate | Datum des Zuwendungsbescheids |
| Abruf des Kredits | 12 Monate, danach bis zu 24 Monate Verlängerung | Zusage der KfW |
| Einsatz abgerufener Beträge | 12 Monate | Abruf |
| Nachweis der Mittelverwendung | spätestens 3 Monate | Festsetzungsbescheid des BAFA |
| Aufbewahrung der Unterlagen | 10 Jahre | Kreditzusage |
KfW Ergänzungskredit beantragen: Das müssen Sie genau beachten
Vertrag mit Bedingung statt Antrag nach Auftrag
Bei den BEG-Einzelmaßnahmen müssen Sie den Lieferungs- oder Leistungsvertrag seit 2024 vor dem BAFA-Antrag schließen, und zwar mit einer aufschiebenden oder auflösenden Bedingung auf die Förderzusage. Ein bloßes Rücktrittsrecht reicht nicht, und eine nachträgliche Aufnahme der Bedingung ist förderschädlich. Der Vertrag nennt außerdem das voraussichtliche Umsetzungsdatum innerhalb des Bewilligungszeitraums von 36 Monaten. Eine anerkannte Musterformulierung finden Sie in den BEG-FAQ des Bundeswirtschaftsministeriums. Warum Zuschuss und Kredit zusammengehören, erklärt unser Beitrag zu BAFA oder KfW Förderung.
Kreditantrag bei der Bank: Unterlagen und Fristen
Ihr Finanzierungspartner braucht zur Antragstellung den Zuwendungsbescheid des BAFA. Beim Programm 358 kommen drei Nachweise hinzu:
- ein Grundbuchauszug als Eigentumsnachweis
- die Meldebescheinigung für die Selbstnutzung
- die Einkommensteuerbescheide des zweiten und dritten Kalenderjahres vor der Antragstellung
Maßgeblich für die Zwölf-Monats-Frist ist der Eingang bei der KfW, nicht bei Ihrer Bank. Schalten Sie die Bank deshalb frühzeitig ein. Außerdem können Sie den Kreditbetrag nach dem Antrag nicht mehr aufstocken, also geben Sie den vollständigen Bedarf gleich an. Die KfW schließt zudem Umschuldungen und Nachfinanzierungen aus.
Nach der Umsetzung: Nachweise und Auszahlung
Nach dem Festsetzungsbescheid des BAFA müssen Sie der Bank unverzüglich, spätestens nach drei Monaten, den Bescheid vorlegen. Fehlt dieser Nachweis, kann die Bank den Kredit kündigen. Bewahren Sie Rechnungen, Kontoauszüge und Bescheide zehn Jahre auf. Wenn Sie beide Zuschüsse nutzen, etwa von BAFA und KfW, legen Sie beide Dokumente vor.
Hinweis zum Baubeginn
Das aktuelle KfW-Merkblatt verweist für den Vorhabenbeginn auf die jeweils geltenden Förderbedingungen. Mehrere Quellen empfehlen, den Kreditantrag vor Beginn der Bauarbeiten zu stellen. Wir raten Ihnen deshalb, den Antrag direkt nach dem Zuwendungsbescheid und vor dem ersten Handwerkertermin einzureichen. Klären Sie diesen Punkt zusätzlich mit Ihrer Bank.
KfW Ergänzungskredit für WEG und Mehrfamilienhaus: Besonderheiten
Eigentümer von Mehrfamilienhäusern finanzieren ihre Vorhaben ausschließlich über das Programm 359. Bei Maßnahmen am Gemeinschaftseigentum kann nur die WEG selbst den Kredit beantragen: Die Verwaltung oder eine andere vertretungsberechtigte Person stellt einen gemeinschaftlichen Antrag auf Grundlage der Beschlüsse der Eigentümerversammlung. Die förderfähigen Kosten ergeben sich dabei allein aus dem Zuschuss der WEG. Zusatzanträge einzelner Eigentümer, etwa für einen Einkommens- oder Klimageschwindigkeitsbonus, bilden keine eigene Grundlage für einen Ergänzungskredit. Betreffen Maßnahmen dagegen ausschließlich das Sondereigentum, stellt der jeweilige Eigentümer einen gesonderten Antrag im Programm 358 oder 359. Die Beschlussfassung und die Kostenverteilung erklärt unser Beitrag zur Förderung Mehrfamilienhaus.
Rechenbeispiele: KfW Ergänzungskredit bei Einfamilienhaus und WEG
| Einfamilienhaus mit iSFP | WEG mit 12 Wohneinheiten mit iSFP | |
|---|---|---|
| Förderfähige Kosten | 60.000 € | 300.000 € |
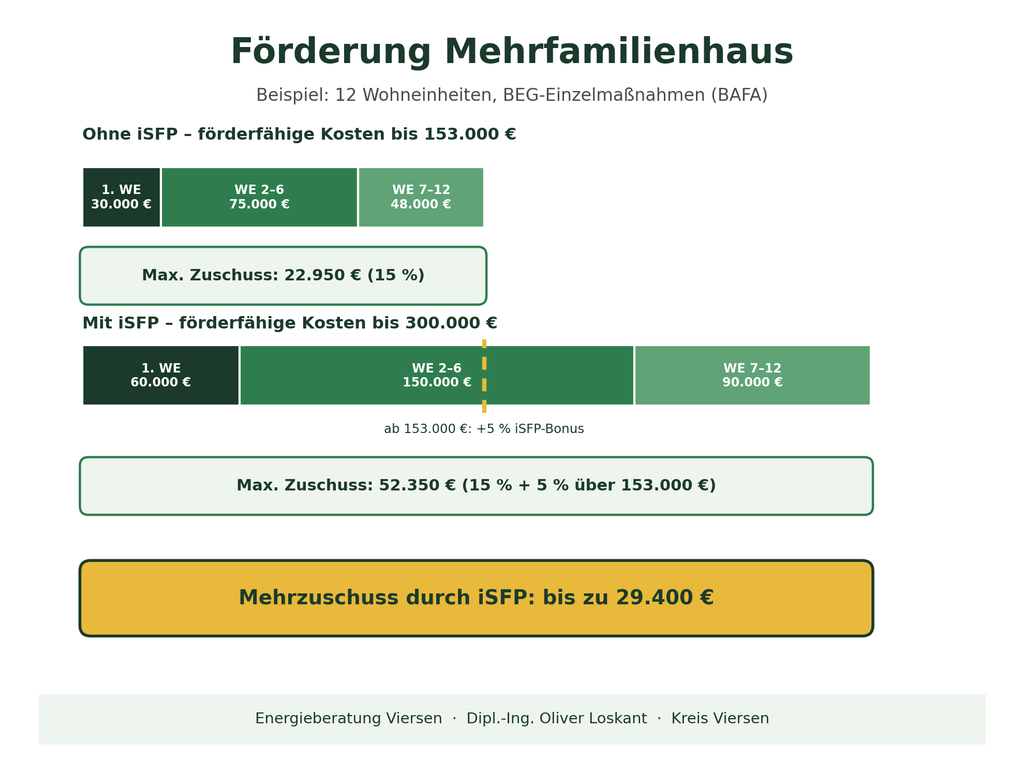
| BAFA-Zuschuss | 10.500 € | 52.350 € |
| Kreditrahmen (bis 100 % der förderfähigen Kosten) | bis 60.000 € | bis 300.000 € |
| Programm | 358 oder 359 | 359 |
| Restschuld nach Sondertilgung des Zuschusses | 49.500 € | 247.650 € |
In beiden Fällen finanziert der KfW Ergänzungskredit die Rechnungen vor, bis das BAFA den Zuschuss auszahlt. Anschließend senkt die Sondertilgung die Restschuld um den Zuschussbetrag. Die Zinskosten kommen hinzu und hängen von Laufzeit und Tagesstand ab. Wie sich die Zuschüsse zusammensetzen, rechnen wir im Beitrag zur Förderung Mehrfamilienhaus vor.
KfW Ergänzungskredit im Kreis Viersen: Wir begleiten Ihre Antragstellung
Als Energieeffizienz-Experte vor Ort begleiten wir Eigentümer und Wohnungseigentümergemeinschaften im Kreis Viersen durch die gesamte Reihenfolge: von der Planung und der Technischen Projektbeschreibung über den BAFA-Antrag bis zum Verwendungsnachweis. Den Kreditantrag stellen Sie über Ihre Bank; wir bereiten die Unterlagen so vor, dass sie zügig zum Zuwendungsbescheid passen. Vereinbaren Sie ein unverbindliches Erstgespräch oder informieren Sie sich vorab über unsere Fördermittelberatung.
Häufige Fragen zum KfW Ergänzungskredit
Wann muss ich den KfW Ergänzungskredit beantragen?
Innerhalb von zwölf Monaten nach dem Datum des BAFA-Zuwendungsbescheids. Außerdem darf der Zuschuss zu diesem Zeitpunkt noch nicht ausgezahlt sein.
Bekomme ich den KfW Ergänzungskredit ohne BAFA-Zuschuss?
Nein, denn die KfW gewährt den Kredit nur zusätzlich zu einer bereits erteilten Zuschusszusage der KfW oder einem Zuwendungsbescheid des BAFA.
Muss ich den Kredit bei meiner Hausbank beantragen?
Nein, Sie wählen Ihren Finanzierungspartner frei, etwa eine Bank, Sparkasse, Bausparkasse oder Versicherung. Direkt bei der KfW stellen Sie den Antrag jedoch nicht.
Kann eine WEG den KfW Ergänzungskredit nutzen?
Ja, allerdings nur im Programm 359 und nur als gemeinschaftlicher Antrag der WEG auf Grundlage der Beschlüsse. Das Programm 358 steht ihr für das Gemeinschaftseigentum nicht offen.
Was passiert, wenn das BAFA den Zuschuss vor meinem Kreditantrag auszahlt?
Dann fehlt eine Voraussetzung, weil der Zuschuss bei der Antragstellung noch nicht ausgezahlt sein darf. Halten Sie deshalb die Reihenfolge ein und stellen Sie den Kreditantrag vor dem Verwendungsnachweis.
Welche Sondertilgungen sind möglich?
Außerplanmäßige Tilgungen sind ab 5.000 Euro innerhalb der ersten Zinsbindung jederzeit kostenfrei möglich. Nach einer Prolongation ist nur noch eine vollständige Tilgung gegen Vorfälligkeitsentschädigung möglich.
Fazit: KfW Ergänzungskredit richtig einplanen
Der KfW Ergänzungskredit macht BEG-Einzelmaßnahmen finanzierbar, weil er die Zeit bis zur Auszahlung des Zuschusses überbrückt und den Eigenanteil abdeckt. Entscheidend ist die Reihenfolge: erst der Vertrag mit Bedingung, dann der BAFA-Antrag, danach der Zuwendungsbescheid und anschließend der Kreditantrag innerhalb von zwölf Monaten. Wer Fristen, Unterlagen und die Nachweise gegenüber der Bank im Blick behält, nutzt Zuschuss und Kredit ohne Reibungsverluste. Eine WEG sollte zusätzlich frühzeitig die Beschlüsse für Maßnahme, Antrag und Finanzierung einplanen.
Stand: Oktober 2026. Grundlage sind das KfW-Merkblatt Nr. 358/359 (Stand 09/2026, gültig ab 24.09.2026) und die BEG-FAQ des Bundeswirtschaftsministeriums. Konditionen, Zinssätze und Fristen können sich ändern; die verbindlichen Angaben finden Sie im KfW-Merkblatt und auf der KfW-Produktseite. Zum Zuschuss informiert das BAFA zu den BEG-Einzelmaßnahmen, allgemeine Hinweise bietet die Verbraucherzentrale. Förderkredite stehen unter dem Vorbehalt verfügbarer Mittel und der Bonitätsprüfung Ihrer Bank; ein Rechtsanspruch besteht nicht. Dieser Beitrag ersetzt keine Finanz- oder Rechtsberatung.
Alle Angeben ohne Gewähr.